מהו מחזור משכנתא ואיך ממחזרים משכנתא נכון?
בשוק הפיננסי התנודתי של ימינו, השינויים בריבית בנק ישראל, במסלולי הריבית המשתנה ובמדד המחירים לצרכן משפיעים באופן ישיר על ההחזר החודשי של עשרות אלפי משקי בית. עבור בעלי נכסים רבים, הפעולה של מחזור משכנתא (או בשמה הנוסף מיחזור משכנתא) מהווה את הכלי הפיננסי האפקטיבי ביותר לניהול החוב המשפחתי ולהגעה אל הוזלת משכנתא משמעותית.
מה שרבים לא יודעים הוא שתהליך של מיחזור משכנתאות אינו מיועד רק למי שמתקשה לעמוד בתשלומים. למעשה, החלטה למחזר משכנתא היא צעד יזום המאפשר להחליף את המשכנתא הקיימת בחוזה חדש ומשופר, להתאים את גובה ההחזר החודשי ליכולת הכלכלית העדכנית, ולחסוך עשרות ואף מאות אלפי שקלים בתשלומי הריבית המצטברים לאורך השנים.
הבנת המושג משכנתא מחזור פירושה תשלום וסגירה מוקדמת של המשכנתא הישנה באמצעות לקיחת הלוואה חדשה בעלת תנאים מועדפים. כאשר מבצעים מחזור משכנתאות בצורה מקצועית, בוחנים את כל תמהיל ההלוואה מחדש ומתאימים אותו לסביבת הריביות הנוכחית.
כמה עולה מחזור משכנתא? קנסות, עמלות ועלויות נסתרות
אחת השאלות השכיחות ביותר בקרב לווים היא כמה עולה מחזור משכנתא או כמה עולה מיחזור משכנתא. כדי לקבל החלטה מושכלת, יש לקחת בחשבון את המכלול המלא של עלות מחזור משכנתא (המכונה גם עלות מיחזור משכנתא או מחזור משכנתא מחירים), שכן לצד החיסכון המיוחל קיימות גם הוצאות תפעוליות וקנסות יציאה.
הרכיב המרכזי בעלויות הינו קנס מחזור משכנתא (או מחזור משכנתא קנס), הידוע בשמו המקצועי "עמלת פירעון מוקדם". עמלה זו נגבית על ידי הבנק כאשר ממחזרים מסלולים בריבית קבועה בזמן שריבית השוק נמוכה מהריבית הקבועה בחוזה המקורי, והיא נועדה לפצות את הבנק על אובדן ההכנסה הצפויה מריבית.
מלבד עמלת הפירעון המוקדם, יש לקחת בחשבון עלויות נסתרות בתהליך מיחזור משכנתא, הכוללות:
- עמלת תפעול ודמי טיפול בבנק: עמלה פתיחת תיק או עמלת הנפקת אישור פירעון.
- אגרות רישום ורישום מחדש: אגרות לטאבו, לרשם המשכונות והנפקת שטרי משכנתא מעודכנים.
- שכר טרחת שמאי מקרקעין: במידה ומבצעים מחזור בבנק אחר או הגדלת משכנתא, נדרשת שמאות מעודכנת להערכת שווי הנכס.
- שכר טרחת יועץ משכנתאות: במידה ונעזרים בשירותיהן של חברות מיחזור משכנתא או יועצים פרטיים.
טבלת פירוט: רכיבי העלות בתהליך מחזור המשכנתא
| רכיב העלות | תיאור הרכיב | טווח מחיר משוער |
|---|---|---|
| עמלת פירעון מוקדם (עמלת היוון) | פיצוי לבנק על הפרשי ריבית במסלולים קבועים | 0 ₪ עד עשרות אלפי ₪ (משתנה לפי חוזה) |
| עמלת תפעול ואישור פירעון | עמלה טכנית לבנק עבור הפקת הנתונים והסגירה | כ-60 ₪ – 120 ₪ |
| שמאות מקרקעין (במידת הצורך) | הערכת שווי הנכס עבור בנק חדש או הגדלה | כ-600 ₪ – 1,800 ₪ |
| אגרות טאבו ורישום שטרי משכנתא | עדכון זכויות והפקת שטרי משכנתא חדשים | כ-200 ₪ – 500 ₪ |
| ייעוץ משכנתאות מקצועי (רשות) | תכנון תמהיל, ניהול משא ומתן וליווי מלא | כ-5,000 ₪ – 12,000 ₪ |
מתי זה משתלם? בדיקת כדאיות מחזור משכנתא
השלב הראשוני והחשוב ביותר לפני נקיטת צעדים מעשיים הוא ביצוע בדיקת מיחזור משכנתא מקיפה. הכלל הבסיסי לגבי כדאיות מחזור משכנתא הוא פשוט: המחזור משתלם כאשר החיסכון הכולל בתשלומי הריבית והמדד לאורך יתרת תקופת ההלוואה גבוה באופן משמעותי מסך כל העלויות וקנסות הפירעון המוקדם.
כאשר מגיעים לשנת מחזור משכנתא 2026 – כל מה שצריך לדעת מתחיל בניתוח מגמות השוק. ככל שסביבת הריביות במשק משתנה או כאשר דירוג האשראי וההכנסה של המשפחה השתפרו, נפתחת הזדמנות מצוינת לשיפור תנאים.
מסלולי משכנתא מרכזיים: פריים, ריבית קבועה ומחזור חלקי
תמהיל משכנתא ממוצע מורכב מספר מסלולים שונים. בעת המחזור, אין חובה לשנות את כל החוזה מקצה לקצה, וניתן לבצע התאמות כירורגיות:
- מחזור משכנתא פריים (או מיחזור משכנתא פריים): מסלול הפריים צמוד לריבית בנק ישראל. כאשר ריבית הפריים עולה או יורדת, או כאשר בנק ישראל עדכן את מגבלות שליש הפריים, ניתן לבצע מחזור משכנתא פריים כדי לשפר את המרווח (Margin) שהתקבל מהבנק או לפרוס את השנים מחדש.
- מיחזור משכנתא בריבית קבועה: מסלולים בריבית קבועה (צמודו או לא צמודה) מעניקים יציבות, אך במידה שלקחתם אותם בתקופה של ריביות שיא, מיחזור משכנתא בריבית קבועה לסביבת ריבית נמוכה יותר יכול לחסוך סכומי עתק.
- מחזור משכנתא חלקי: במידה וחלק מהמסלולים שלכם נלקחו בתנאים מצוינים ויורשים ריבית נמוכה, אין סיבה לגעת בהם! ניתן לבצע מחזור משכנתא חלקי – כלומר לפרוע ולמחזר אך ורק את המסלולים היקרים והלא-כדאיים, ולהשאיר את המסלולים הטובים כפי שהם.
מיחזור משכנתא ואיחוד הלוואות: הרחבה והגדלת המשכנתא
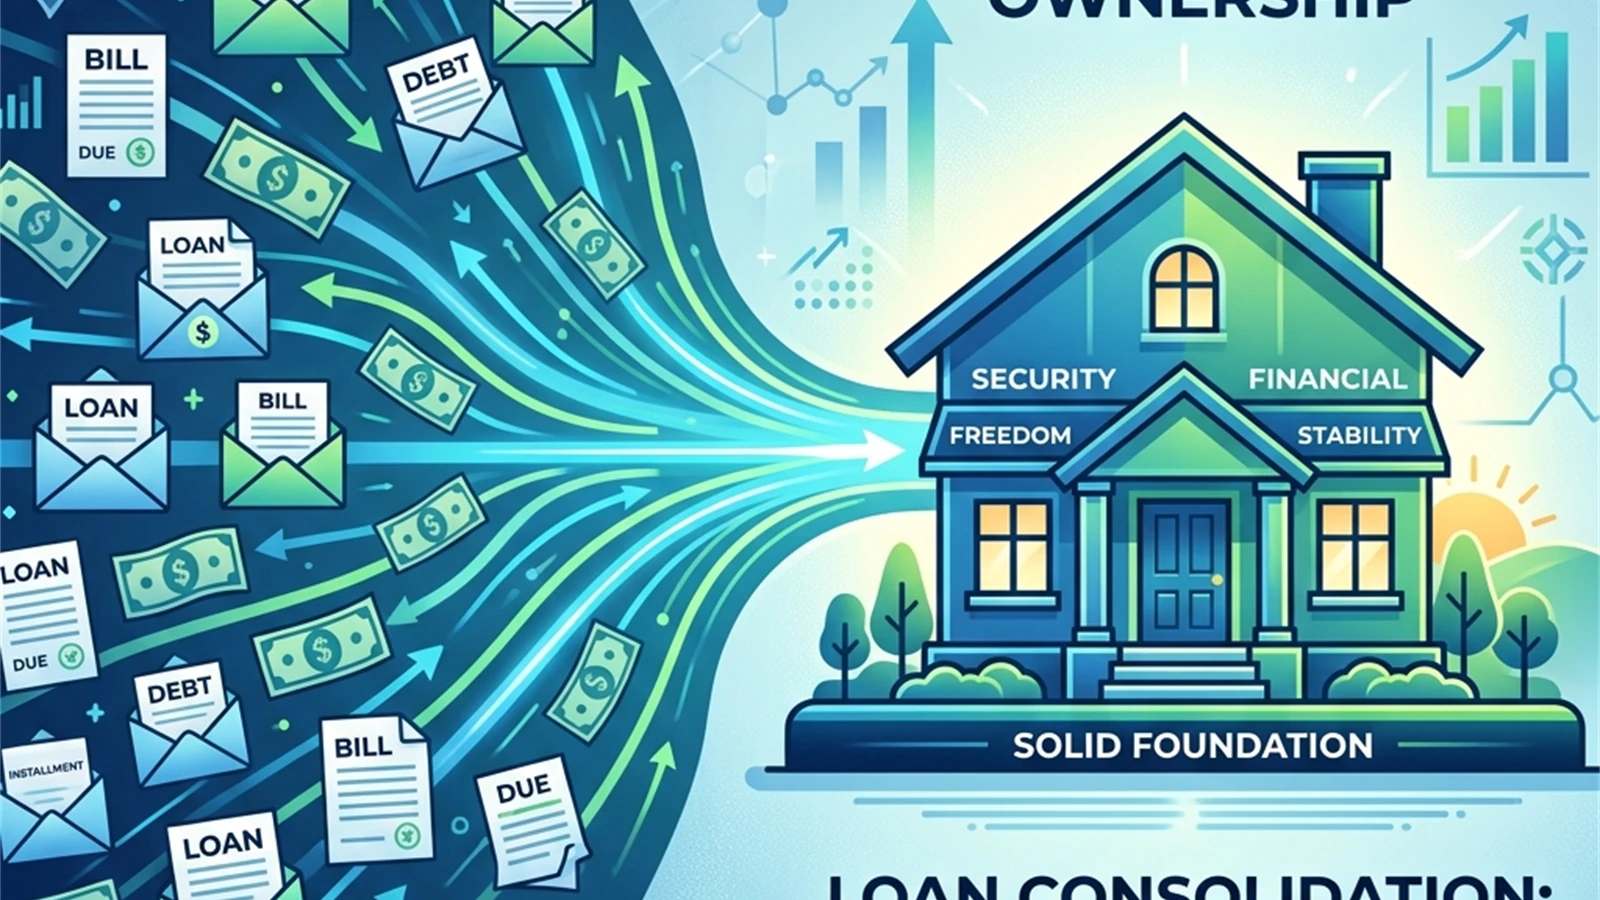
אחת הפעולות הכלכליות החזקות ביותר כיום עבור משקי בית העמוסים בהתחייבויות היא מיחזור משכנתא ואיחוד הלוואות (הידוע גם כ-מחזור משכנתא ואיחוד הלוואות).
משפחות רבות צוברות לאורך השנים הלוואות צרכניות קצרות מועד (הלוואות לרכב, אשראי בנקאי, הלוואות חברתיות). הלוואות אלו מתאפיינות בריביות גבוהות ובהחזר חודשי חונק. באמצעות תהליך של מיחזור הלוואות או מחזור הלוואה ושילובן בתוך המשכנתא, ניתן לפרוס את החוב כולו לתקופה ארוכה בריבית משכנתא נמוכה בהרבה.
אפשרויות מיחזור והגדלה נוספות:
- מיחזור הלוואה לכל מטרה: לקיחת תוספת אשראי על חשבון הקיים בנכס עבור צרכים אישיים, עזרת לילדים או סגירת חובות.
- מחזור והגדלת משכנתא (או מיחזור משכנתא והגדלתה): ניצול עליית שווי הנכס כדי להגדיל את סכום המשכנתא לצורך שיפוץ נרחב או השקעה.
- מחזור משכנתא לבעלי נכסים: בעלי נכסים שצברו הון עצמי בנכס יכולים לנצל זאת לשיפור דרמטי של תנאי האשראי שלהם.
- מחזור הלוואה לקבלן: מחזור ופרעון של הלוואות בלון/גישור שנלקחו בתהליך רכישת דירה מקבלן והמרתן למשכנתא לטווח ארוך.
איפה כדאי למחזר? מיחזור פנימי מול מחזור משכנתא בבנק אחר
כאשר ניגשים לבצע תהליך מחזור משכנתא, עומדות לפניכם שתי אפשרויות מרכזיות המגדירות איך ממחזרים משכנתא:
1. מיחזור משכנתא פנימי
ביצוע המחזור בבנק שבו מנוהלת המשכנתא הנוכחית שלכם.
- יתרונות: תהליך בירוקרטי קל ומהיר יותר, ללא צורך בהעברת ביטחונות, אגרות טאבו חדשות או שמאות מחדש בחלק מהמקרים.
- חסרונות: לבנק הנוכחי אין תמיד תזמון ותמריץ להציע לכם את הריביות האטרקטיביות ביותר בשוק.
2. מחזור משכנתא בבנק אחר
העברת המשכנתא לבנק מתחרה (למשל פנייה אל בנק דיסקונט מחזור משכנתא או בנקים מובילים אחרים).
- יתרונות: תחרות עזה בין הבנקים עשויה להניב הצעות מחיר וריביות זולות משמעותית.
- חסרונות: תהליך בירוקרטי מלא הדורש הוצאת נסח טאבו, אישור זכויות, שמאי, והנפקת שטרי משכנתא חדשים.
שילוב של חברות מיחזור משכנתא או יועצי משכנתאות בלתי תלויים מסייע לנהל משא ומתן מקצועי מול מספר בנקים במקביל ולהבטיח את התנאים האופטימליים.
סיכום
תהליך של מחזור משכנתא הוא אחד הצעדים הפיננסיים המשתלמים ביותר שמשפחה יכולה לבצע. באמצעות בדיקת מיחזור משכנתא תקופתית (אחת לשנתיים-שלוש או בעקבות שינויים חדים בריבית במשק), תוכלו לוודא שאתם לא משלמים כסף מיותר לבנקים.
צוות האנליסטים והכתבים של News Desk ממשיך לעקוב מקרוב אחר עדכוני הריבית של בנק ישראל, השינויים ברפורמת המשכנתאות והמגמות בשוק הנדל"ן כדי להביא לכם את המידע המהימן והעדכני ביותר.
שאלות ותשובות
איך יודעים אם כדאי למחזר משכנתא?
מבצעים בדיקת מיחזור משכנתא המשווה בין סך הריביות וההחזרים הצפויים במשכנתא הישנה לבין המשכנתא החדשה. אם החיסכון הכולל גבוה מכלל העלויות וקנס מחזור משכנתא, המהלך כדאי ומשתלם.
מהו קנס מחזור משכנתא ואיך מחשבים אותו?
קנס מחזור (עמלת פירעון מוקדם) הוא פיצוי שהבנק גובה בעת סגירת מסלולים בריבית קבועה. הקנס מחושב לפי ההפרש בין הריבית בחוזה המקורי שלכם לבין הריבית הממוצעת העדכנית ביום הפירעון.
האם אפשר לבצע מיחזור משכנתא ואיחוד הלוואות יחד?
בהחלט. מיחזור משכנתא ואיחוד הלוואות מאפשר להכניס הלוואות קצרות מועד בריבית גבוהה לתוך המשכנתא, לפרוס אותן לשנים רבות בריבית נמוכה ולהפחית דרמטית את ההחזר החודשי.
מה ההבדל בין מיחזור משכנתא פנימי למחזור בבנק אחר?
מיחזור פנימי מבוצע מול הבנק הנוכחי שלכם בתהליך קצר ופשוט יותר. מחזור משכנתא בבנק אחר דורש בירוקרטיה מלאה (שמאי, טאבו), אך עשוי להניב ריביות נמוכות וחיסכון כספי גבוה יותר עקב התחרות בין הבנקים.
הבהרה: התוכן המוצג במאמר זה מיועד למטרות מידע והעשרה בלבד ואינו מהווה הצעה למתן אשראי, ייעוץ משכנתאות, ייעוץ פיננסי או משפטי המותאם לנתוניו האישיים של כל אדם. קבלת משכנתא או מחזורה כפופים לאישור הבנק ולתנאיו.