אנחנו נוטים למדוד את המשקל של החוב לפי הסכום הכולל שלו, אבל בפועל מה שמתיש אותנו ביום יום הוא הקצב שבו הכסף יוצא מהחשבון.
נטילת הלוואות קטנות יוצרת רצף תמידי של החזרים חודשיים שמכרסמים בתחושת הביטחון, כשכל תשלום קטן משמש תזכורת קבועה ללחץ הכלכלי.
שאלתם את עצמכם פעם למה חוב של כמה אלפי שקלים בודדים מצליח להדיר שינה מעיניכם? בבינגו אנחנו רוצים לעשות לכם קצת סדר שיעזור לכם לצאת לדרך חדשה.
הלוואות קטנות והמלכודת המנטלית: למה תדירות ההחזר מייצרת סטרס קבוע?
הפסיכולוגיה של הכסף מלמדת אותנו שהמוח האנושי חווה כאב בכל פעם שהוא נפרד ממשאבים וכשאנחנו פורסים רכישות או לוקחים הלוואות קטנות רבות, אנחנו מכפילים את מספר הפעמים שבהן אנחנו חווים את הכאב הזה במהלך החודש.
המנגנון המנטלי של "צריכה עכשיו, תשלום אחר כך" מנצל את העובדה שקל לנו לאשר הוצאה קטנה בהווה, אבל הוא משבש לחלוטין את ניהול התקציב המשפחתי בטווח הרחוק.
הנה שלוש הדרכים המרכזיות שבהן המנגנון הזה פוגע בנו:
- פיזור קשב כלכלי שמקשה על מעקב ההוצאות
- תחושת מחנק בגלל חיובים קבועים שיורדים בתאריכים שונים
- שחיקה של רשת הביטחון התזרימית לטובת החזרים
הלוואות קטנות כמנוע צמיחה או כמלכודת: מתי חוצים את הקו האדום?
הסכנה הגדולה ביותר בכל מה שנוגע להלוואות הללו טמונה בצבירה של מחויבויות. חוב בודד לטווח קצר יכול לשמש פתרון זמני יעיל, אבל הבעיה מתחילה כשהזמינות הגבוהה הופכת אותו להרגל.
הנקודה שבה הלוואה הופכת ממנוע צמיחה למלכודת של גלגול חובות היא הרגע שבו אנחנו לוקחים אשראי חדש רק כדי לכסות את ההחזר החודשי של האשראי הקודם.
מחקרים של בנק ישראל מראים שמשקי בית שנכנסים למעגל הזה נוטים להגדיל את האשראי הצרכני שלהם בעשרות אחוזים בתוך שנה בלבד, דבר שמוביל לקושי ממשי ביציאה מהלופ.
חלופות פיננסיות לניהול תזרים מזומנים בטווח הקצר
לפני שרצים לפתרון המהיר, כדאי להכיר את ההבדלים בין הדרכים השונות להתמודדות עם קושי תזרימי זמני:
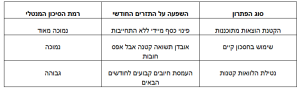
איך תדעו אם האשראי טוב לכם?
כדי שלא תמצאו את עצמכם טובעים בים של חיובים, מומלץ להכיר את הנושאים הבאים לפני שחותמים על עוד הלוואה:
- בדיקת סך החיובים החודשיים הקיימים ומניעת מצב שבו הם עוברים שליש מההכנסה הפנויה
- הגדרת מטרת הכסף בצורה ברורה, תוך הבחנה מוחלטת בין צורך חיוני לבין מותרות
- חישוב עלות הריבית האמיתית ולא רק גובה ההחזר החודשי שנראה מפתה
- בחינת היכולת לעמוד בתשלום גם במקרה של ירידה זמנית בהכנסות
בסוף, כשהמטרה היא צמיחה, הלוואות קטנות צריכות להילקח רק עבור מהלכים שמייצרים הכנסה עתידית או מונעים נזק כלכלי גדול יותר, ולא בשביל לסגור מינוס שנובע מהתנהלות לא מאוזנת.
בחברת בינגו אנחנו מסייעים ללקוחותינו להבין את מבנה האשראי האישי שלהם ומציעים פתרונות מימון אחראיים, מקצועיים ומותאמים אישית לצרכים האמיתיים שלכם, מוזמנים לפנות אלינו בנושא, נשמח לעמוד לרשותכם.
שאלות תשובות
איך משפיע ריבוי של חובות קטנים על דירוג האשראי שלי?
ריבוי בקשות אשראי והחזרים במקביל עלול לאותת למערכת הבנקאית על מצוקה תזרימית, דבר שעלול לפגוע בדירוג האשראי שלכם גם אם אתם עומדים בתשלומים.
מה ההבדל בין חוב לצורך צמיחה לבין חוב צרכני?
אשראי לצמיחה משמש להשקעה בעסק, לימודים או כלי שיגדיל את כושר ההשתכרות. אשראי צרכני משמש למימון רמת חיים נוכחית ולא מייצר ערך כספי בעתיד.
איך ניתן לצאת מהלופ של החובות?
השלב הראשון הוא עצירה מוחלטת של לקיחת אשראי חדש, מיפוי של כל ההתחייבויות הקיימות, ובניית תוכנית החזרים שמבוססת על צמצום הוצאות או איחוד חובות במידת הצורך.