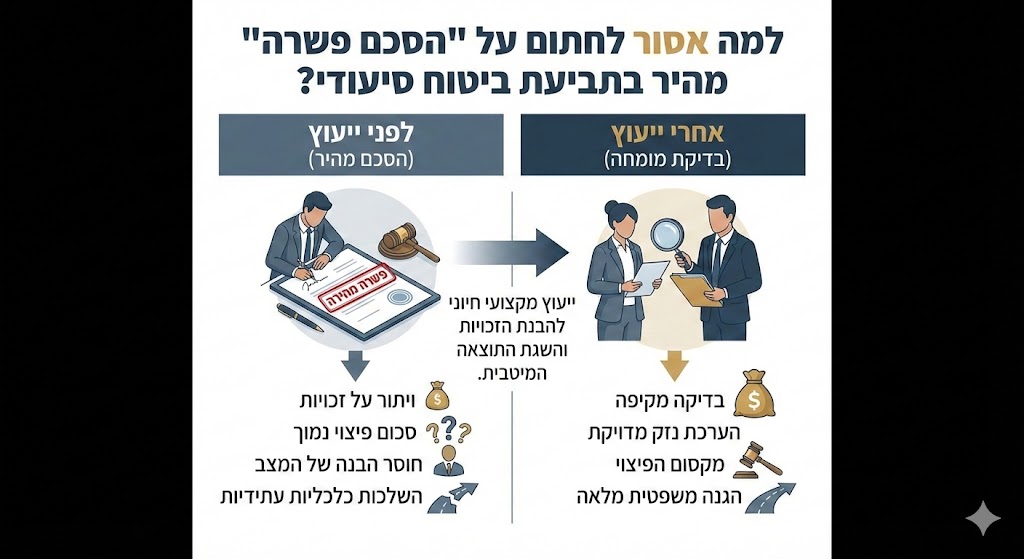
חתימה על הסכם פשרה מהיר מול חברת הביטוח ללא בדיקת מומחה היא טעות כלכלית ומשפטית חמורה שעלולה לעלות למבוטח מאות אלפי שקלים, שכן היא כוללת לרוב ויתור גורף על תביעות עתידיות, התעלמות מהחמרה במצב הרפואי ומחיקה של זכויות רטרואקטיביות שערכן הכספי עולה משמעותית על סכום הפיצוי החד פעמי המוצע.
אתם נמצאים כרגע באחת התקופות המורכבות והרגישות ביותר בחיים. ההתמודדות עם מצב סיעודי של בן משפחה יקר, או שלכם עצמכם, היא משא מעמסה רגשי ופיזי כבד מנשוא. בתוך הכאוס הזה, בין הטיפולים, הרופאים והבירוקרטיה המתישה, מגיעה לפתע "קרן אור" בדמות הצעה כספית מחברת הביטוח. הם מציעים סכום שנראה מכובד, אולי כמה עשרות אלפי שקלים, תמורת חתימה מהירה על מסמך קצר. הרצון לסגור את הסיפור, לקבל את הכסף ולהוריד דאגה אחת מהראש הוא מובן ואנושי לחלוטין. אנחנו כאן כדי לומר לכם לעצור. הרגע הזה, שבו העט מרחף מעל שורת החתימה, הוא הרגע הקריטי ביותר בניהול הזכויות שלכם. החלטנו לחשוף בפניכם את המנגנון שעומד מאחורי ההצעות המפתות הללו ואת הסכנות הטמונות בהן.
מדוע חברות הביטוח ממהרות להציע הסכמי פשרה?
חברות הביטוח הן גופים עסקיים מתוחכמים המנוהלים על ידי סטטיסטיקה וניהול סיכונים. כאשר חברת ביטוח מציעה למבוטח הסכם פשרה מהיר, המכונה לעיתים "סילוק תביעה", היא אינה עושה זאת מתוך נדבנות. ההפך הוא הנכון. ההצעה מגיעה מתוך הבנה ברורה ששווי התיק האמיתי גבוה בהרבה מהסכום המוצע בפשרה.
האינטרס הכלכלי של המבטחת הוא ברור וחד משמעי לקנות את הסיכון בזול. תביעת סיעוד, למשל, עשויה להימשך שנים רבות (בדרך כלל 3 או 5 שנים בפוליסות פרטיות, ולעיתים לכל החיים). אם נניח שהפיצוי החודשי הוא 5,000 שקלים, בחישוב של חמש שנים מדובר על 300,000 שקלים, לא כולל ריבית והצמדה. אם חברת הביטוח מציעה לכם 80,000 שקלים "במזומן עכשיו" לסגירת התיק, היא למעשה חוסכת לעצמה התחייבות עתידית של 220,000 שקלים. עבור החברה, זהו רווח נקי. עבורכם, זהו הפסד עצום שנובע מחוסר ידיעה.
הנתונים מלמדים כי אחוז גבוה מהתביעות המסתיימות בפשרה מהירה בשלבים הראשונים, משקפות בממוצע רק כ 30% עד 40% מערך התביעה האמיתי. הפער הזה הוא בדיוק המרווח שבו המומחיות המקצועית נכנסת לתמונה.
מהן הסכנות המשפטיות בחתימה על כתב ויתור וסילוק?
המסמך עליו אתם מתבקשים לחתום אינו סתם קבלה על קבלת כספים. זהו חוזה משפטי מחייב, שלרוב מנוסח בצורה דרקונית לטובת המבטחת. הסעיף המסוכן ביותר במסמכים אלו הוא סעיף ה"סילוק הסופי והמוחלט" (Full and Final Release).
משמעות הסעיף היא פשוטה אך הרסנית, אתם מוותרים על כל טענה עתידית הקשורה למקרה הביטוח. אבל מה קורה אם המצב הרפואי מחמיר? בתחום הסיעוד, המצב הוא דינמי ולעיתים קרובות מתדרדר. אם חתמתם על פשרה המבוססת על מצב רפואי מסוים, ולמחרת המצב החמיר ודורש משאבים כספיים גדולים יותר, הדלת חסמה בפניכם. לא תוכלו לחזור לחברת הביטוח ולדרוש תוספת. החתימה שלכם סגרה את הגולל על התיק.
יתרה מכך, הסכמי פשרה רבים מנוסחים כתשלום "לפנים משורת הדין" (Ex Gratia). בניסוח זה, חברת הביטוח אינה מודה באחריותה למקרה הביטוח. זהו פרט שנראה שולי, אך הוא קריטי. אם בעתיד תרצו להפעיל כיסויים נוספים בפוליסה, החברה תוכל לטעון שמעולם לא הכירה במקרה הביטוח הראשון, והתשלום שניתן היה "מתנה" בלבד, מה שיקשה עליכם להוכיח רצף ביטוחי או זכויות נלוות.
כיצד מסייע המסמך הקטן בקבלת פיצוי רטרואקטיבי על סיעוד?
אחד הסודות השמורים ביותר בעולם תביעות הסיעוד הוא היכולת לדרוש ולקבל תשלומים רטרואקטיביים. מבוטחים רבים פונים לחברת הביטוח רק כאשר המצב הופך לקריטי, אך האמת היא שמצב סיעודי אינו קורה ביום אחד. זהו תהליך.
המסמך המדובר הוא למעשה "חוות דעת תפקודית היסטורית" או "אישור רפואי על מועד תחילת המצב הסיעודי". חברות הביטוח נוטות לאשר תביעות החל מ"יום ההודעה" ואילך. הן יטענו, "פניתם אלינו בינואר? נשלם מינואר". אבל, אם יש בידכם תיעוד רפואי, סיכומי ביקור רופא גריאטר, או דוחות אשפוז המעידים כי המבוטח ענה על הגדרות ה ADL (פעולות היום יום) כבר לפני שנה, המסמך הזה שווה זהב.
באמצעות הצגת מסמך זה, המנתח את המצב הרפואי בדיעבד ומצליב אותו עם הגדרות הפוליסה, ניתן לחייב את חברת הביטוח לשלם לא רק מכאן ולהבא, אלא גם צ'ק שמן על כל החודשים שחלפו מאז קרות מקרה הביטוח האמיתי ועד ליום הפנייה. מדובר לעיתים על סכומים של עשרות אלפי שקלים שהמבטחת "שוכחת" להזכיר שהיא חייבת לכם. חתימה על הסכם פשרה מהיר לרוב מוחקת את הזכות הזו, שכן הפשרה מוגדרת כסכום גלובלי הכולל את העבר והעתיד גם יחד.
האם המבטחת משתמשת בטקטיקות פסיכולוגיות?
התשובה היא כן, ובצורה מתוחכמת מאוד. נציגי הביטוח ומיישבי התביעות עוברים הכשרות בניהול משא ומתן. הם יודעים לזהות מצוקה כלכלית ולחץ נפשי.
להלן רשימה של טקטיקות נפוצות בהן נעשה שימוש
-
איום הזמן הנציג יאמר משפטים כמו "ההצעה הזו בתוקף ל 48 שעות בלבד" או "אם נלך למשפט זה ייקח חמש שנים". המטרה היא לייצר תחושת דחיפות מלאכותית שתמנע מכם להתייעץ.
-
שיטת המצליח שליחת צ'ק בדואר עם סעיף "פרעון הצ'ק מהווה ויתור על תביעות". המבוטח רואה כסף, מפקיד אותו, ובכך חותם על הפשרה בהתנהגות.
-
הקטנת הנזק הנציג ינסה לשכנע אתכם שהתיק שלכם "חלש" ושיש ספק אם תקבלו בכלל משהו בבית משפט, גם אם התיק שלכם חזק כברזל.
אנלוגיה מצוינת להבנת המצב היא מכירת רכב. דמיינו שאתם מוכרים רכב יוקרה נדיר, אבל אינכם מבינים במכוניות. מגיע סוחר, בועט בגלגלים, אומר שהמנוע גמור ומציע לכם מחיר של גרוטאה. אם לא תיקחו את הרכב לבדיקה במוסך מורשה (מומחה זכויות), אתם עלולים למכור נכס יקר בנזיד עדשים. כך בדיוק עובד מנגנון הפשרה בביטוח.
מה ההבדל בין הערכת תלות (ADL) של הביטוח לבין הערכה פרטית?
בדיקת ה ADL היא המבחן הקובע בתביעות סיעוד. היא בודקת שש פעולות בסיסיות לקום ולשכב, להתלבש, להתרחץ, לאכול ולשתות, שליטה על סוגרים וניידות. כדי להיות זכאי, המבוטח צריך בדרך כלל להיכשל ב 3 מתוך 6 הפעולות (או 2 עם אי שליטה על סוגרים).
כאשר חברת הביטוח שולחת רופא מטעמה, הוא מגיע עם "משקפיים של חברת הביטוח". הוא מחפש את היכולת, לא את הקושי. הוא עשוי לבקש מהמבוטח להרים יד, ואם המבוטח מצליח בקושי רב, הרופא יסמן "עצמאי בהלבשה".
לעומת זאת, הערכה של מומחה זכויות או רופא פרטי בוחנת את המצב לאשורו. היא מתייחסת לא רק להצלחה הטכנית, אלא לבטיחות הפעולה, לזמן שהיא לוקחת, ולצורך בהשגחה. מומחה יודע שקשיש שמצליח ללבוש חולצה אבל לוקח לו 20 דקות והוא מתנשף, אינו באמת "עצמאי". הפערים בין ההערכות הללו הם בדיוק ההבדל בין דחיית תביעה או פשרה עלובה, לבין קבלת מלוא הזכויות.
מתי בכל זאת כדאי לשקול פשרה?
לא כל פשרה היא רעה, אך היא חייבת להיעשות מהסיבות הנכונות ולאחר ניתוח מעמיק. ישנם מצבים משפטיים גבוליים שבהם הסיכון לנהל תיק בבית משפט הוא גבוה.
להלן טבלה המסכמת את השיקולים בעד ונגד פשרה, אך רק לאחר בדיקת מומחה
| פרמטר | פשרה ללא ייעוץ | פשרה לאחר ייעוץ מקצועי |
| הבנת הסיכון | נמוכה מאוד. הימור עיוור. | גבוהה. החלטה מושכלת מבוססת סיכויים. |
| גובה הפיצוי | לרוב המינימום שהחברה מוכנה לשלם. | מקסימום אפשרי בנסיבות התיק (מיצוי מו"מ). |
| עתיד התיק | חסימה מוחלטת של תביעות עתידיות. | אפשרות להחריג החמרת מצב (במקרים מסוימים). |
| תחושת המבוטח | ספק וחרטה עתידית. | ודאות וסגירת מעגל. |
ההחלטה ללכת לפשרה צריכה להתקבל רק כאשר מומחה אובייקטיבי, שאינו מקבל משכורת מחברת הביטוח, מעריך שיש קושי אמיתי בראיות ושזהו הפתרון הטוב ביותר עבורכם.
איך מתמודדים עם טענת "הסתרה רפואית"?
אחת הסיבות הנפוצות שחברות ביטוח דוחפות לפשרה נמוכה היא האיום בטענת "אי גילוי" או "הסתרה רפואית". החברה טוענת כי בעת ההצטרפות לביטוח, המבוטח לא דיווח על מחלות רקע מסוימות. זהו נשק יום הדין של חברות הביטוח, והוא מפחיד מאוד מבוטחים.
אולם, בבדיקה מקצועית, פעמים רבות מתברר שטענה זו ריקה מתוכן. החוק בישראל ומנחרי המפקח על הביטוח קובעים כללים נוקשים מאוד לגבי מתי מותר לחברת הביטוח לטעון טענה זו. למשל, אם חלפו יותר משלוש שנים מאז ההצטרפות, האפשרות של החברה לבטל פוליסה מצטמצמת משמעותית ודורשת הוכחת כוונת מרמה. מומחה זכויות ידע לפרק את המוקש הזה, להוכיח שלא הייתה כוונת מרמה או שאין קשר בין המידע החסר לבין מקרה הביטוח הנוכחי, ובכך להחזיר לשולחן את מלוא סכום התביעה במקום להסתפק בפירורים.
מדוע חישוב הריבית וההצמדה הוא קריטי?
בתביעות סיעוד, הזמן הוא כסף, והרבה כסף. החוק מחייב את חברות הביטוח לשלם ריבית מיוחדת (ריבית ביטוחית) על תגמולים שלא שולמו במועד. מדובר בריבית גבוהה יותר מהריבית הרגילה במשק.
כאשר חברת הביטוח מציעה פשרה, הסכום הוא בדרך כלל "נומינלי" או כולל חישוב ריבית מינימלי. בתיק שנמשך על פני תקופה ארוכה רטרואקטיבית, הפרשי ההצמדה והריבית יכולים להגיע לעשרות אלפי שקלים נוספים. בהסכם פשרה חפוז, רכיב זה נמחק כלא היה. בדיקה מקצועית תוודא שכל שקל שהיה אמור לצבור ערך, אכן יחושב במלואו לפני שמסכימים על הסכום הסופי.
האם ניתן לבטל הסכם פשרה לאחר שנחתם?
זוהי שאלה כואבת שרבים שואלים בדיעבד. העיקרון המשפטי קובע שחוזים יש לקיים, ובתי המשפט אינם ממהרים לבטל הסכמי פשרה שנחתמו מרצון. עם זאת, הדלת אינה נעולה הרמטית לחלוטין.
ישנם מקרים חריגים בהם ניתן לתקוף את הסכם הפשרה, בעיקר אם מוכיחים כי החתימה הושגה תחת עושק, כפייה, הטעיה חמורה, או חוסר תום לב קיצוני מצד המבטחת. למשל, אם המבטחת ידעה עובדות מהותיות והסתירה אותן מהמבוטח בעת החתימה. עם זאת, נטל ההוכחה הוא כבד מאוד וההליך המשפטי מורכב ויקר. לכן, המניעה היא התרופה הטובה ביותר. אל תגיעו למצב שבו אתם צריכים לנסות ולבטל חתימה; פשוט אל תחתמו לפני שקיבלתם אור ירוק מאיש מקצוע.
כיצד לפעול אם קיבלתם הצעת פשרה?
הכנו עבורכם סדר פעולות ברור ומובנה למקרה שקיבלתם הצעה כזו
-
אל תענו מיד בקשו לקבל את ההצעה בכתב. אל תסכימו לשום דבר בטלפון ואל תתנו הסכמה עקרונית.
-
בקשו את טיוטת הסכם הסילוק דרשו לראות את המסמך עליו תצטרכו לחתום לפני שאתם מסכימים על הסכום. קראו את האותיות הקטנות.
-
אספו את התיק הרפואי ודאו שיש בידכם את כל המסמכים המעידים על המצב הרפואי והתפקודי, כולל תאריכים היסטוריים.
-
פנו לייעוץ קחו את ההצעה ואת התיק הרפואי למומחה למימוש זכויות רפואיות. תנו לו לבצע הערכת שווי תיק.
-
נהלו משא ומתן אם המומחה יקבע שההצעה נמוכה, תנו לו לנהל את המשא ומתן מול המחלקה המשפטית של המבטחת. השפה שלהם היא משפטית, והם מבינים רק כוח נגדי מקצועי.
לסיכום, הפער בין מה שמציעים לכם לבין מה שמגיע לכם יכול להיות ההבדל בין איכות חיים סבירה וטיפול ראוי ביקירכם, לבין קריסה כלכלית. אל תתנו ללחץ הרגעי לערפל את שיקול דעתכם. הכסף הזה הוא הזכות שלכם, ששילמתם עבורה פרמיות כל החיים, ולא נדבה. עמדו על שלכם, בדקו לעומק, ורק אז החליטו. זוהי ההגנה הטובה ביותר לעתידכם.